まずは無料相談で
お悩みをお聞かせください。
初回相談は無料です。
お気軽にお問い合わせください。
税務・経営のプロフェッショナルが、
貴社の課題解決をサポートいたします。
初回相談は無料です。
お気軽にお問い合わせください。
税務・経営のプロフェッショナルが、
貴社の課題解決をサポートいたします。

令和8年9月15日、飲食料品の消費税率を、令和9年4月1日から2年間、8%から1%に引き下げる改正案が閣議決定されました。
「消費税が下がるなら、お店も助かる」と思われている飲食店の経営者の方も多いのではないでしょうか。ところが、店内飲食の売上げの税率は10%のままで、下がるのは主に食材の仕入れの税率です。そのため、店内飲食が中心のお店では、決算のあとに国に納める消費税が増えることがあります。仕入先が値段を下げなければ、利益も減ります。
この記事では、国税庁の特設サイト・パンフレット・Q&Aにもとづいて、そのしくみを架空の飲食店の数字でわかりやすく解説します。なお、内容は閣議決定された改正案にもとづくもので、今後、法案が国会で可決・成立した場合に実施されます。まだ法律として成立したものではありません。
・令和9年4月1日から令和11年3月31日までの2年間、飲食料品(食材・持ち帰り・出前など)の消費税率が8%から1%に下がる予定です。店内飲食は10%のままです。
・国に納める消費税は「売上げで預かった消費税 − 仕入れで払った消費税」です。食材の税率だけが下がるため、一般課税で店内飲食が中心のお店は、決算のあとに納める消費税が増えることがあります。
・仕入先が値下げした場合、利益は変わりませんが、納税のためのお金を取っておく必要があります。税込みの値段を据え置かれた場合は、納める消費税が増えるうえに、利益も減ります。
・簡易課税や免税事業者のお店は、この「納める額が増える」しくみには当たりません。ただし、簡易課税の計算方法や中間申告にも特例が設けられる予定で、何も変わらないわけではありません。
(出典:国税庁「消費税率引下げ特設サイト」・パンフレット「飲食料品に係る2年間の消費税率引下げについて」(令和8年9月))
令和9年4月1日から令和11年3月31日までの2年間、飲食料品の販売にかかる消費税率を、8%から1%(国0.78%・地方0.22%)に引き下げる予定の制度です。
国税庁のパンフレットには「令和9年4月1日から令和11年3月31日までの2年間、飲食料品に係る消費税率が1%(国・地方合計)に引き下げられます。」と書かれています。1%になる飲食料品の範囲は、いまの軽減税率(8%)の対象と同じで、お酒と外食は含まれません。
店内飲食の売上げは10%のまま、持ち帰り(テイクアウト)と出前は1%に下がります。仕入れでは、食材が1%に下がり、お酒や家賃・光熱費などは10%のままです。
国税庁のパンフレットでは、飲食店が店内の席で食事をさせるものは「外食」として税率10%、持ち帰りは「単なる飲食料品の販売」として税率1%、出前・宅配も税率1%とされています。店内飲食か持ち帰りかは、商品を渡す時点でお客さまに確かめる方法などで判定します。
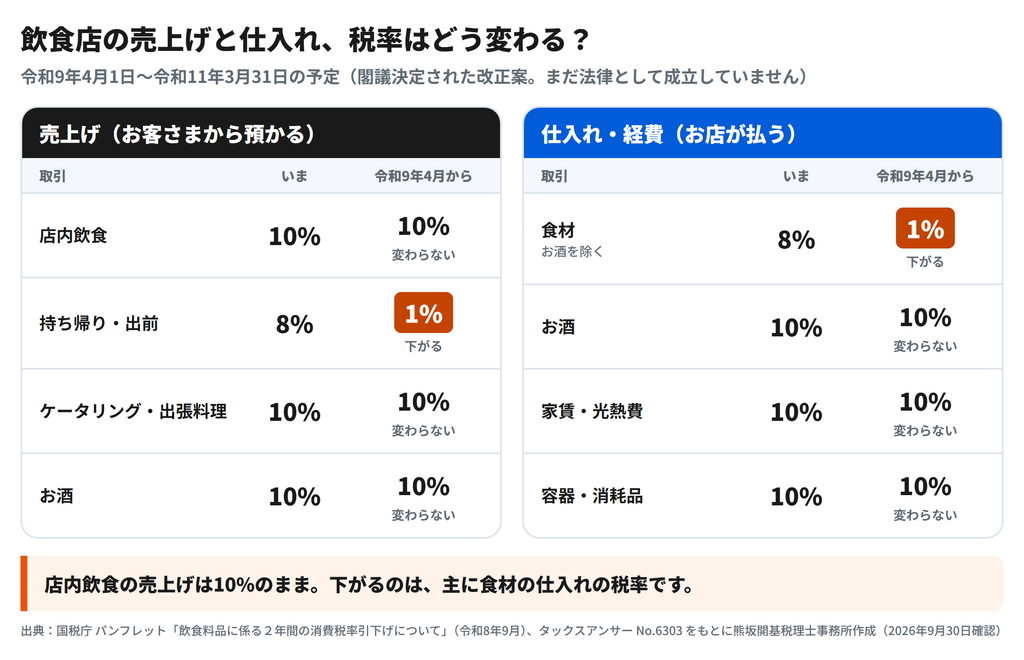
店内飲食の売上げで預かる消費税は変わらないのに、食材の仕入れで払う消費税だけが減るからです。
国税庁のパンフレットにも「消費税の納付税額は、売上げに係る税額から仕入れに係る税額を控除(仕入税額控除)して計算します。」と書かれています。
国に納める消費税 = 売上げで預かった消費税 − 仕入れで払った消費税
食材の税率が8%から1%に下がると、差し引く「仕入れで払った消費税」が小さくなるので、国に納める消費税が増えます。この計算は、一般課税(本則課税)で申告しているお店に当てはまります。
いま税抜100円・税込108円で仕入れている食材を例に、仕入先の値段の付け方で2つのパターンに分けて考えます。
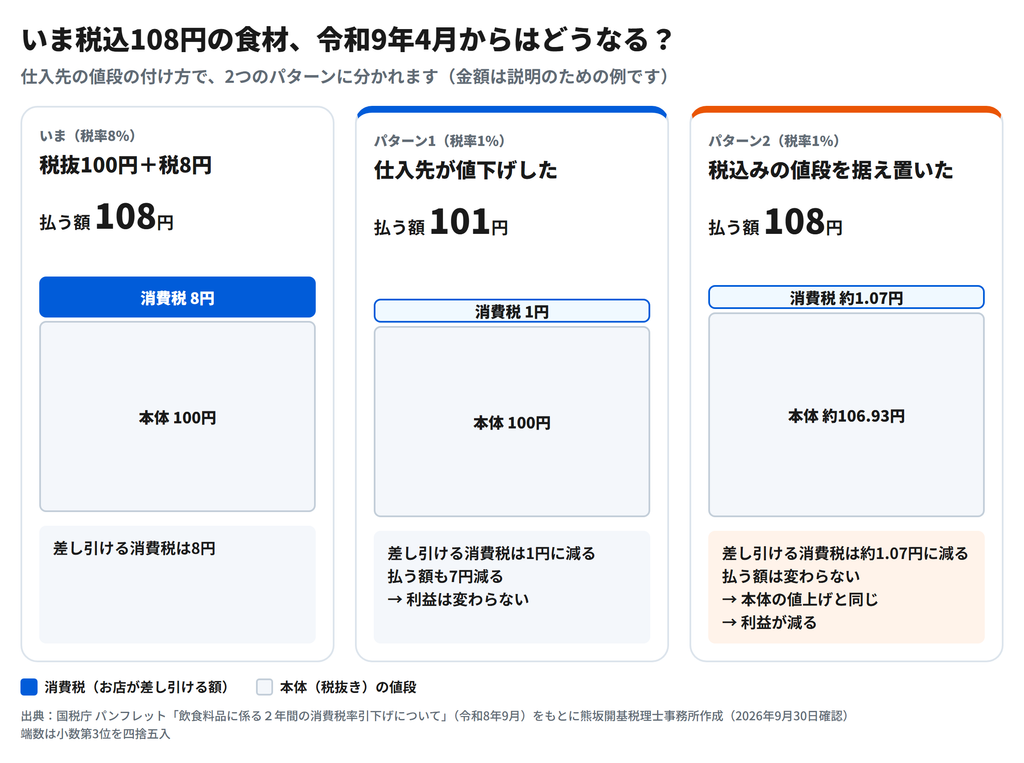
パターン1は、仕入先が税率の引下げに合わせて、税込みの値段を108円から101円に下げた場合です。本体の値段は100円のままです。
パターン2は、仕入先が税込みの値段を108円のまま据え置いた場合です。消費税は1%になっていますが、108円のうち本体の値段が約106.93円に上がっています。つまり、実質的には本体の値上げです。
どちらでも差し引ける消費税は減るので、国に納める消費税は増えます。違いが出るのは、お店の利益です。
ここからは、架空の飲食店「A店」で計算してみます。店名と金額は、すべて説明のための架空の例です。
A店(架空の例)の1年間の数字(税抜き)
・売上げ:店内飲食 3,000万円(消費税10%:300万円)
・仕入れ:食材(お酒を除く)1,000万円
・経費:お酒・家賃・光熱費など(10%の対象)600万円(消費税60万円)
・消費税は一般課税(本則課税)で申告
・店内飲食のメニューの値段は変えない
※消費税の額は、国と地方を合わせた額です。計算を分かりやすくするため、端数の処理は省いています。
※この計算例では、仕入先が適格請求書発行事業者であり、仕入税額控除を全額受けられるものとして計算しています。
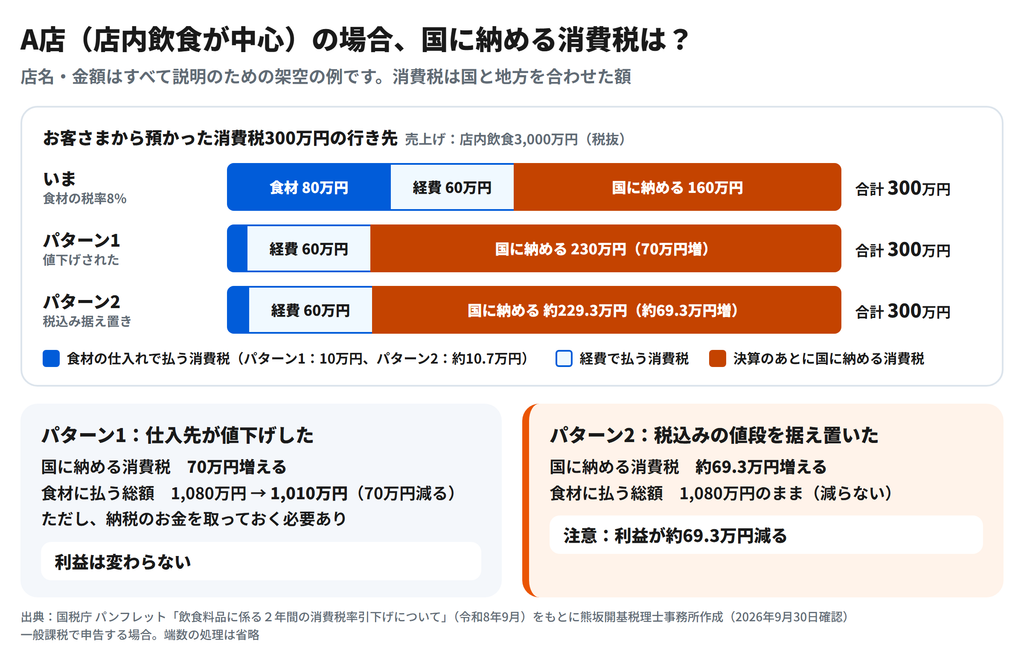
国に納める消費税は70万円増えますが、食材の仕入れで払う総額も70万円減るため、利益は変わりません。「仕入先に払っていた消費税」が「国に納める消費税」に置き換わったと考えると分かりやすいでしょう。
ただし、仕入れで減ったお金は毎月少しずつ手元に残るのに対し、納税は決算のあとにまとめてやってきます。この差額を運転資金に使ってしまうと、納税のときにお金が足りなくなるおそれがあります。
国に納める消費税は約69.3万円増えるのに、食材の仕入れで払う総額は1,080万円のままです。その分、A店の利益は約69.3万円減ります。
税率が上がったわけではなく、仕入先が本体の値段を上げたのと同じ結果です。とはいえ、お店にとっては、納税額が増え、利益も減るいちばん厳しい形です。
中間申告をしているお店は、確定申告で納める額が特に大きくなるおそれがあります。
消費税の中間申告は、原則として前の年(前の事業年度)の消費税額をもとに計算します。そのため、引下げ後の最初の年は、中間申告の額が引下げ前の少ない納税額で計算され、増えた分は確定申告のときにまとめて納めることになります。
3月決算のA店が、令和9年4月から令和10年3月までの事業年度にパターン1になった場合は、次のとおりです(架空の例)。
| 前の事業年度(いまの税率) | 引下げ後の最初の事業年度 | |
|---|---|---|
| 1年間に納める消費税 | 160万円 | 230万円 |
| 中間申告で納める額 (前の事業年度の2分の1) | 80万円 | 80万円 |
| 確定申告で納める額 | 80万円 | 150万円 |
確定申告のときに納める額が、80万円から150万円に増えます。「いつもの決算と同じくらい」と思っていると、資金繰りに影響が出るおそれがあります。
なお、中間申告の回数や金額は、前の事業年度の消費税額(地方消費税を除く)によって変わります(48万円以下なら原則不要、48万円超400万円以下なら年1回・2分の1、など)。
あります。前の課税期間の飲食料品の売上げ・仕入れの税率を置き換えて計算し直した消費税額で、仮決算による中間申告ができる特例が、2つ設けられる予定です(国税庁Q&A 問3-8)。
・引下げが始まるとき:令和9年4月1日以後に開始する中間申告対象期間は、1%に置き換えて計算できる
・引下げが終わるとき:令和11年4月1日以後に開始する中間申告対象期間は、8%に置き換えて計算できる
国税庁のQ&Aは、飲食料品の小売店のように売上げの消費税が減るお店や、飲食店のように引下げの終了後に仕入れの消費税が増えるお店で、「中間納付税額が過大となることが想定されます」と、そのねらいを説明しています。店内飲食が中心のお店は、特に引下げが終わるときの特例が関係してきます。
決算で納める消費税が増えやすいのは、「一般課税(本則課税)で申告していて、店内飲食の売上げが中心のお店」です。
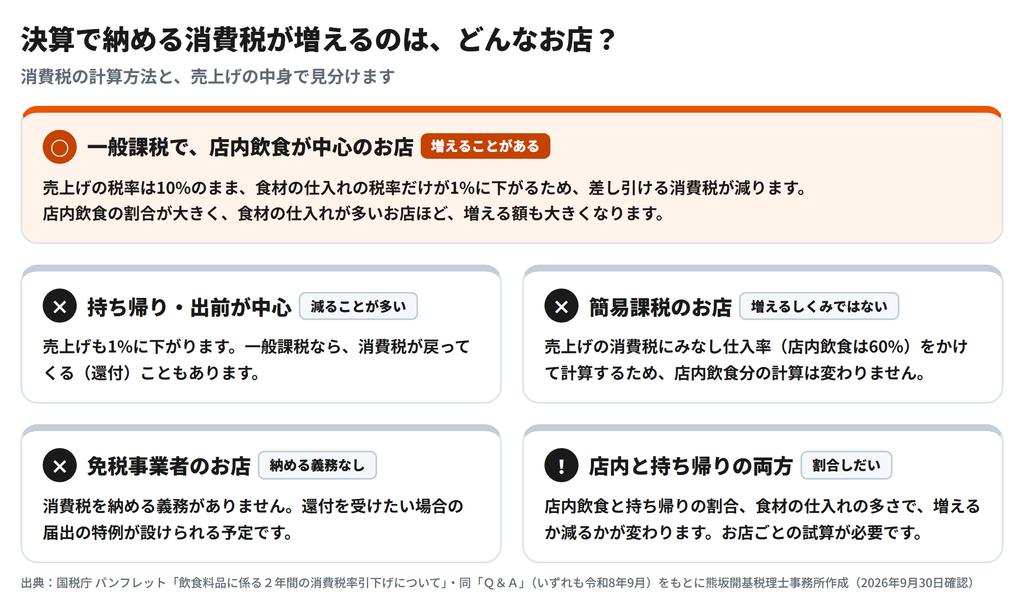
当てはまります。A店と同じしくみで、店内飲食の割合が大きく、食材の仕入れが多いお店ほど、増える額も大きくなります。
売上げの税率も1%に下がるため、納める消費税は減る場合が多いと考えられます。仕入れや経費で払った消費税(容器・家賃など10%のもの)の方が大きくなると、一般課税なら還付を受けられることがあります。国税庁のパンフレットにも「課税事業者として一般課税(本則課税)で申告することで、消費税の還付を受けられる可能性があります。」と書かれています。
店内飲食の売上げについては、「納める額が増える」しくみには当たりません。ただし、計算方法に特例が設けられる予定で、持ち帰りや出前の売上げがあるお店は、計算のしかたが変わります。
簡易課税では、実際に払った消費税ではなく、売上げの消費税に業種ごとの「みなし仕入率」をかけて差し引く額を計算します。飲食店業は第4種で60%です。店内飲食(10%)の分のこの計算は、引下げの前と後で変わりません。簡易課税を使えるのは、基準期間(個人は前々年、法人は原則として前々事業年度)の課税売上高が5,000万円以下のお店です。
持ち帰りや出前など1%の売上げについては、業種区分にかかわらず、売上げの消費税と同じ額を差し引けるようになる予定です。つまり、1%の売上げの分は、納める消費税が0円になります。
国税庁のパンフレットには「簡易課税制度を適用して申告する場合、業種区分にかかわらず、飲食料品の販売(1%対象)に係る売上税額と同額の仕入税額を計上することとされます」と書かれています。10%の売上げには、これまでどおりみなし仕入率をかけ、2つを合計して差し引きます。国税庁の計算例は次のとおりです(税額は国と地方の合計)。
| 売上の種類 | 売上(税) | 差し引ける消費税 |
|---|---|---|
| 飲食料品の小売(1%) | 2,000万円(20万円) | 20万円(売上げの税と同額) |
| 雑貨などの小売 (10%・第2種 80%) | 300万円(30万円) | 24万円(30万円×80%) |
| イートイン(外食) (10%・第4種 60%) | 100万円(10万円) | 6万円(10万円×60%) |
| 合計 | 売上げの税 60万円 | 差し引ける税 50万円 |
→納める消費税 10万円
このほか、次のことも予定されています。
・「75%ルール」の判定や計算は、1%の飲食料品の売上げを除いて行う
・「2割特例」「3割特例」を使う場合も、1%の売上げの税と同額を差し引ける
・簡易課税をやめる届出を、令和9年4月1日を含む課税期間の途中で出しても、その課税期間から一般課税にできる。この課税期間には、いわゆる2年縛りも適用されない
消費税を納める義務がないため、「納める額が増える」しくみには当たりません。還付を受けたいお店のために、令和9年4月1日を含む課税期間の途中でも課税事業者になれる届出の特例が設けられる予定です。
引下げが始まる令和9年4月までに、次の3つを確認しておくことをおすすめします。
ご自分のお店の数字で、納める消費税がどう変わるかの目安を試算できる無料ツールを用意しました(一般課税のお店向け・登録不要)。
→ 飲食店の消費税 引下げ前後の試算ツール
https://z-hibiki.jp/tools/inshoku-hikisage/
閣議決定された大綱では、外食事業者について「資金繰り支援、生産性向上に向けた省力化等の取組の支援等を行う」とされ、テイクアウトなどへの広がりを支える支援も挙げられています。具体的な内容は、今後の予算編成の中で決まる予定です。
「消費税が下がる」と聞くと、お店の負担も軽くなるように感じますが、店内飲食が中心のお店では、納税額が増え、仕入れ値しだいでは利益も減ることがあります。引下げまでの半年の間に、自分のお店ではいくら変わるのかを試算し、準備を進めておくことが大切です。
「うちの店では、いくら増えるのか」「簡易課税と一般課税、どちらが合っているのか」など、判断に迷う場合は、お気軽に当事務所にご相談ください。お店の数字をもとに、引下げの前と後の納税額の見込みを一緒に確認します。
令和9年4月1日から令和11年3月31日までの2年間の予定です。ただし、令和8年9月15日に閣議決定された改正案の段階で、今後、法案が国会で可決・成立した場合に実施されます。
下がりません。店内の席で食事をさせるものは「外食」として、10%のままです。1%になるのは、持ち帰り(テイクアウト)や出前など、飲食料品を販売するだけのものです。
国に納める消費税は「売上げで預かった消費税 − 仕入れで払った消費税」で計算します。店内飲食の売上げの税率は10%のままなのに、食材の仕入れの税率だけが8%から1%に下がるため、差し引ける額が減り、納める額が増えます。一般課税で申告しているお店に当てはまります。
仕入先の値段の付け方によります。税込みの値段を下げてもらえれば、仕入れの支払いが減るぶん、利益は変わりません。税込みの値段を据え置かれると、仕入れの支払いが減らないまま納める消費税が増えるため、利益が減ります。
店内飲食の売上げについては、みなし仕入率で計算するため、仕入れの税率が下がっても納める消費税は変わりません。ただし、持ち帰りや出前など1%の売上げについては、売上げの税と同じ額を差し引ける特例が設けられる予定で、計算のしかたが変わります。
令和9年3月31日までに取引(仕入)が行われた飲食料品には、販売が4月1日以後であっても、税率8%が適用されます。仕入れの税率は、仕入れた日(取引を行った時点)で判定します。
・国税庁・財務省「消費税率引下げ特設サイト」(令和8年9月15日)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/zeiritsuhikisage.htm
・国税庁 パンフレット「飲食料品に係る2年間の消費税率引下げについて」(令和8年9月)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026008-127_pamphlet.pdf
・国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A」(令和8年9月)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026008-127_qa.pdf
・国税庁 タックスアンサー No.6303「消費税および地方消費税の税率」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6303.htm
・内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)
https://www.cas.go.jp/jp/seisaku/shouhizei_zeigakukoujo/pdf/sankou4.pdf
(最終確認日:2026年9月30日)
熊坂開基税理士事務所スタッフ:熊倉佑菜
簿記2級保持、税理士試験勉強中
更新日:2026年9月30日
※本記事は一般的な情報提供を目的としたものであり、個別の税務判断については、必ず所轄の税務署または税理士にご確認ください。
また、本記事は執筆時点で公表されている情報にもとづいており、その後の法改正・制度変更等により内容が変更・修正される場合があります。本記事の内容を利用したことにより生じたいかなる損害についても、当事務所は責任を負いかねますので、あらかじめご了承ください。
※記事中の具体例に出てくる店名・金額は、すべて説明のための架空のものです。