まずは無料相談で
お悩みをお聞かせください。
初回相談は無料です。
お気軽にお問い合わせください。
税務・経営のプロフェッショナルが、
貴社の課題解決をサポートいたします。
初回相談は無料です。
お気軽にお問い合わせください。
税務・経営のプロフェッショナルが、
貴社の課題解決をサポートいたします。

令和8年度の税制改正で、親会社や子会社など、グループ会社同士の取引について、書類を整理・保存する新しいルール(関連者間取引に係る書類の整理保存の特例)ができました。令和8年4月1日以後に開始する事業年度から適用されています。
「うちの会社も当てはまるの?」「社長が持っている別の会社との取引は?」と気になっている経営者の方も多いのではないでしょうか。
この記事では、法令(法人税法施行規則)と国税庁の公表資料にもとづいて、どんな会社同士の、どんな取引が当てはまるのかを、架空の具体例を使ってわかりやすく解説します。
なお、当てはまった場合に何を書けばよいか、税務調査で聞かれたらどうなるかは、別の記事で詳しく解説していますので、あわせてご覧ください。
・当てはまるかどうかは、次の3つで決まります。
①取引の相手が「関連者」(株を50%以上持つ・持たれている会社など)か
②取引が「特許などを使わせてもらう」「経営指導などのサービスを受ける」「共通の費用を分担する」のどれかか
③自社がその費用(販売費・一般管理費など)を払う側か
・親会社と子会社だけでなく、同じ親会社を持つ子会社同士や、同じ社長(とその家族)が株を持つ会社同士も「関連者」に当たります。
・売上原価になる通常の商品の仕入れと、社長個人との取引は、この特例の対象外です。
・令和8年4月1日以後に開始する事業年度から適用されています。
関連者間取引とは、「関連者」との間で行う、次のような取引のことです(法人税法施行規則第59条の2第1項)。
・関連者から、特許・商標・ノウハウ・ソフトウェアなど(工業所有権等)の譲渡や貸付けを受ける取引
・関連者から、経営指導や業務の代行などのサービス(役務の提供)を受ける取引
どちらも、販売費・一般管理費などの費用になる取引に限られます。
つまり、当てはまるかどうかは「相手は誰か」「どんな取引か」「自社は払う側か」の3つで決まります。順番に見ていきましょう。
「関連者」とは、自社との間に次のような関係がある会社(法人)のことです(法人税法施行規則第59条の2第3項)。
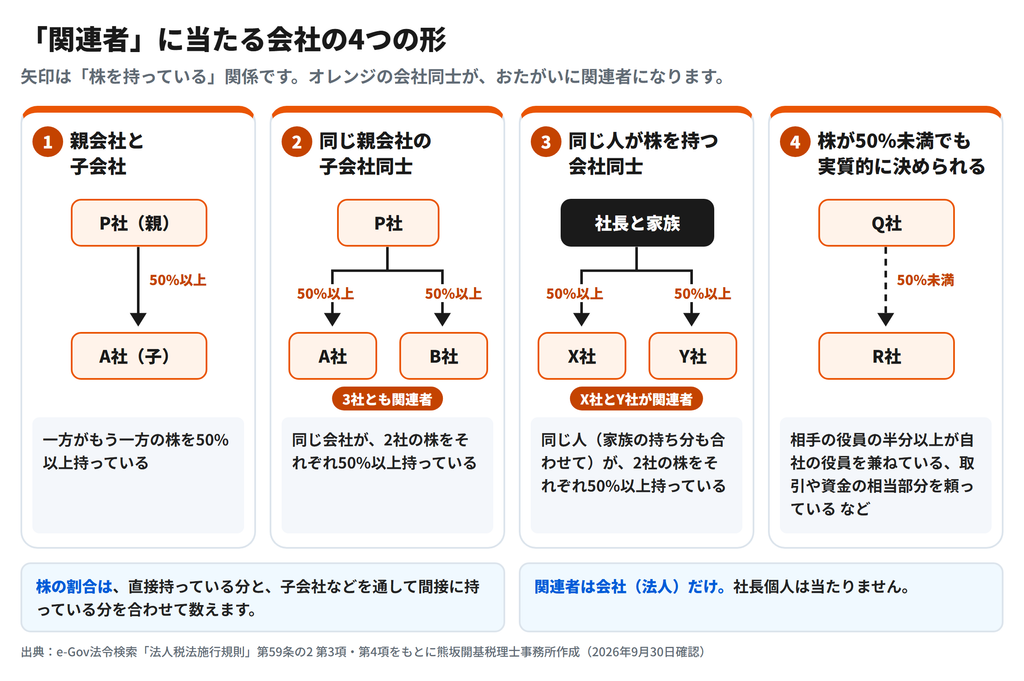
どちらか一方の会社が、もう一方の会社の株を50%以上持っている関係です。株の割合は、直接持っている分と、子会社などを通して間接に持っている分を合わせて数えます。
同じ会社が、2つの会社の株をそれぞれ50%以上持っている場合、その2社(兄弟会社)同士も関連者に当たります。
もちろん、株を持っている親会社とそれぞれの子会社も、①の関係として関連者です。つまり、3社ともお互いに関連者になります。
同じ人が、2つの会社の株をそれぞれ50%以上持っている場合も、その2社同士は関連者に当たります。このとき、その人と特殊の関係のある個人(家族など)が持っている株も合わせて数えます。
中小企業では、社長が複数の会社の株を持っているケースが多いため、特に注意が必要です。
株の割合が50%未満でも、次のような事実があって、一方の会社がもう一方の会社の事業の方針を実質的に決められる関係にある場合は、関連者に当たります。
・相手の会社の役員の半分以上(または代表権のある役員)が、自社の役員や従業員を兼ねている、または過去にそうだった
・相手の会社が、事業活動の相当部分を自社との取引に頼っている
・相手の会社が、事業に必要な資金の相当部分を、自社からの借入れや自社の保証で調達している
社長個人は「関連者」ではありません
関連者は、会社(法人)に限られます。そのため、社長個人との取引は、この特例の対象外です。ただし、上の③のように、社長個人が株を持っていることで、社長の会社同士が関連者になることはあります。
相手が関連者であっても、すべての取引が対象になるわけではありません。対象になるのは、自社が次のような取引で費用を払う場合です。
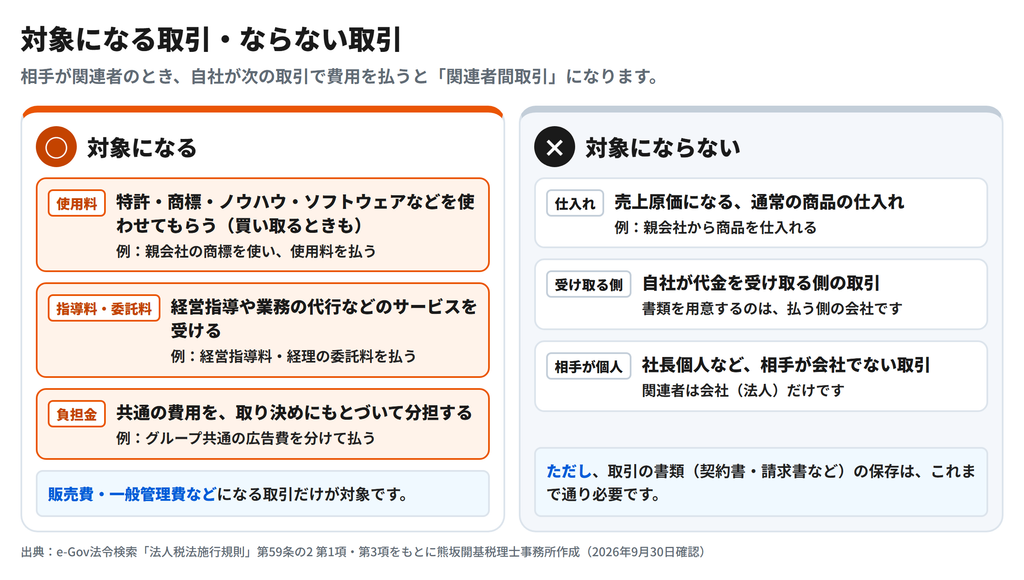
特許などの技術に関する権利、特別な技術による生産方式(ノウハウなど)、著作権、ソフトウェア(プログラム)などを、関連者から買い取ったり、使わせてもらったりする取引です。使用料(ロイヤリティ)を払う取引が代表例です。
関連者から受けるサービス(役務の提供)のうち、次のようなものが対象です。
・関連者の知識や経験をいかした、経営の管理や指導、情報の提供など
・研究開発や広告宣伝などの活動の費用を、契約や協定にもとづいて分担するもの
・これらに類するサービス
・売上原価になる、通常の商品の仕入れ(販売費・一般管理費などではないため)
・自社がサービスなどをして、代金を受け取る取引(書類を用意するのは、費用を払う側の会社です)
・社長個人など、相手が会社でない取引
なお、対象外の取引でも、契約書や請求書などの取引の書類は、これまで通り保存する必要があります。
ここからは、架空の会社を使った具体例で見ていきます。会社名・株の割合・金額は、すべて説明のための架空の例です。
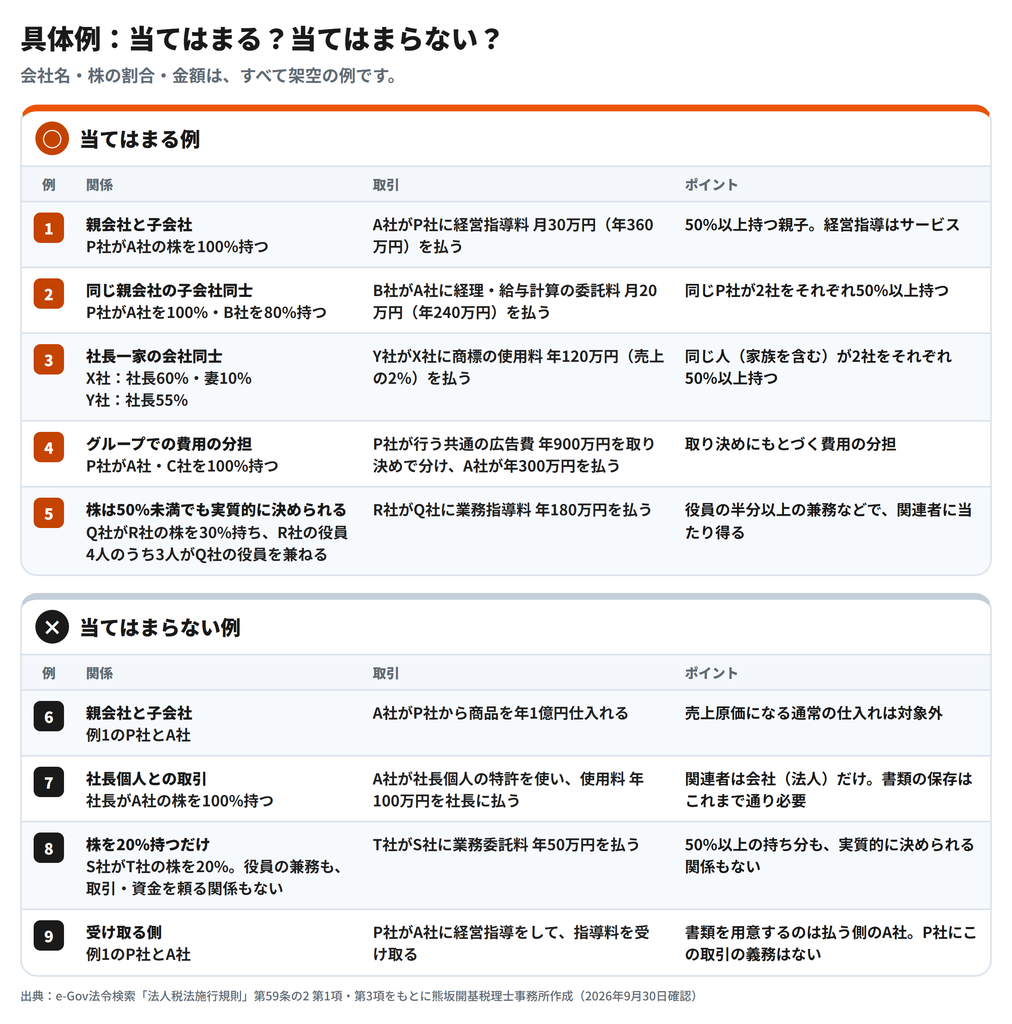
P社はA社の株を100%持っています。A社はP社から経営指導を受け、指導料として月30万円(年360万円)を払っています。
→ P社とA社は、株を50%以上持つ親子の関係なので関連者です。経営指導はサービスの提供に当たるため、A社にとって関連者間取引に当たります。
P社は、A社の株を100%、B社の株を80%持っています。B社は、経理と給与計算の業務をA社に任せ、委託料として月20万円(年240万円)を払っています。
→ A社とB社の間には、直接の株の持ち合いはありません。しかし、同じP社に、それぞれ50%以上の株を持たれているため、A社とB社は関連者です。業務の代行はサービスの提供に当たり得るため、B社にとって関連者間取引に当たります。
X社の株は、社長が60%、社長の妻が10%を持っています。Y社の株は、社長が55%を持っています。Y社は、X社の商標を使わせてもらい、使用料として年120万円(Y社の売上の2%)を払っています。
→ 同じ人(社長とその家族)が、X社とY社の株をそれぞれ50%以上持っているため、X社とY社は関連者です。商標を使わせてもらう取引なので、Y社にとって関連者間取引に当たります。
P社は、A社とC社の株をそれぞれ100%持っています。P社が行うグループ共通の広告の費用、年900万円を、3社で取り決めた割合で分担し、A社はP社に年300万円を払っています。
→ 関連者同士で、契約や取り決めにもとづいて広告宣伝の費用を分担しているため、A社にとって関連者間取引に当たります。
Q社はR社の株を30%持っています。R社の役員4人のうち3人が、Q社の役員を兼ねています。R社はQ社から業務の指導を受け、指導料として年180万円を払っています。
→ 株の割合は50%未満ですが、R社の役員の半分以上がQ社の役員を兼ねているため、Q社がR社の事業の方針を実質的に決められる関係として、関連者に当たり得ます。その場合、R社にとって関連者間取引に当たります。
例1のA社が、P社から商品を年1億円仕入れています。
→ P社とA社は関連者ですが、商品の仕入れは売上原価になる通常の仕入れなので、この特例の対象外です。
A社の株は、社長が100%持っています。A社は、社長個人が持っている特許を使わせてもらい、使用料として年100万円を社長に払っています。
→ 関連者は会社(法人)に限られるため、社長個人は関連者ではありません。そのため、この特例の対象外です。ただし、契約書や請求書などの取引の書類は、これまで通り保存が必要です。
S社はT社の株を20%持っています。役員の兼務はなく、T社が取引や資金をS社に頼っている関係もありません。T社はS社に業務委託料として年50万円を払っています。
→ 50%以上の株の持ち合いも、事業の方針を実質的に決められる関係もないため、S社とT社は関連者ではありません。
例1のP社が、A社に経営指導をして、指導料を受け取っています。
→ この特例で書類を用意するのは、サービスを受けて費用を払う側(A社)です。受け取る側のP社には、この取引についての義務はありません。
自社の取引が当てはまるかどうかは、次の3ステップで確認できます。3つとも「はい」なら、関連者間取引に当たります。
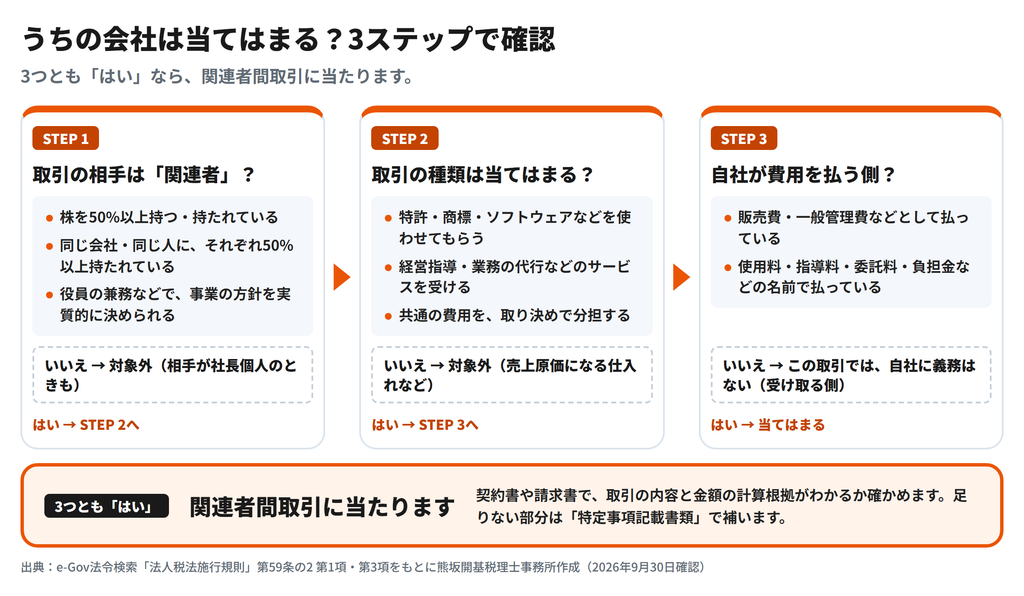
関連者に当たるかどうかは、それぞれの取引を行った時の状況で判定します(法人税法施行規則第59条の2第8項)。株の持ち方や役員の顔ぶれが変わった場合は、あらためて確認しましょう。
当てはまった場合でも、すべての取引について新しい書類を一から作る必要はありません。今ある契約書や請求書で、取引の内容と金額の計算根拠がわかれば、それで足ります。わからない部分だけを「特定事項記載書類」で補います。
何を書けばよいか、いつまでに用意して何年保存するかは、こちらの記事で詳しく解説しています。
→ 関連者間取引の「特定事項記載書類」とは?何を書けばいいのかをわかりやすく解説
税務調査で書類について聞かれた場合の対応や、青色申告の承認の取消しとの関係は、こちらの記事で解説しています。
→ 関連者間取引の書類、税務調査で聞かれたらどうなる?青色申告取消しとの関係も解説
ここまでの内容を整理すると、次のようになります。
・関連者間取引に当たるかは、「相手は関連者か」「取引の種類は当てはまるか」「自社は費用を払う側か」の3つで決まる
・関連者には、親会社と子会社のほか、同じ親会社を持つ子会社同士、同じ人(社長とその家族など)が株を持つ会社同士、株が50%未満でも事業の方針を実質的に決められる関係の会社が含まれる
・対象になるのは、特許などを使わせてもらう取引、経営指導や業務の代行などのサービスを受ける取引、共通の費用の分担で、販売費・一般管理費などになるもの
・売上原価になる通常の仕入れ、社長個人との取引、自社が代金を受け取る側の取引は対象外
・令和8年4月1日以後に開始する事業年度から適用されている
「うちの会社は当てはまるのか」を確認する第一歩は、グループ会社や社長が株を持つ会社の一覧と、それらの会社との間で払っている費用(使用料・指導料・委託料・負担金など)を書き出してみることです。株の持ち方が複雑な場合や、判断に迷う場合は、専門家にご相談いただくことをおすすめします。
株を50%以上持つ関係など、特殊の関係にある会社(関連者)から、特許などを使わせてもらったり、経営指導などのサービスを受けたりして、販売費・一般管理費などの費用を払う取引のことです。
あります。同じ親会社を持つ子会社同士や、同じ人(社長とその家族など)が株をそれぞれ50%以上持つ会社同士も関連者に当たります。株が50%未満でも、役員の兼務などで事業の方針を実質的に決められる関係であれば、関連者に当たることがあります。
なりません。関連者は会社(法人)に限られるためです。ただし、社長個人が株を持っていることで、社長の会社同士が関連者になることはあります。また、契約書や請求書などの取引の書類は、これまで通り保存が必要です。
売上原価になる通常の商品の仕入れは、対象外です。対象になるのは、販売費・一般管理費などの費用になる取引に限られます。
この取引について、指導料を受け取る側の会社には、この特例の義務はありません。書類を用意するのは、サービスを受けて指導料を払う側の会社です。
それぞれの取引を行った時の状況で判定します。株の持ち方や役員の顔ぶれが変わった場合は、あらためて確認が必要です。
対象です。青色申告法人だけでなく、それ以外の普通法人などについても、同様の特例が設けられています。
令和8年度税制改正で創設され、令和8年4月1日以後に開始する事業年度に行う関連者間取引から適用されています。
・e-Gov法令検索「法人税法施行規則」第59条の2(関連者間取引に係る書類の整理保存の特例)
https://laws.e-gov.go.jp/law/340M50000040012
・国税庁「関連者間取引に係る書類の整理保存の特例の運用に当たっての基本的な考え方及び取扱いについて(事務運営指針)」令和8年6月30日
https://www.nta.go.jp/law/jimu-unei/hojin/kaisei/260630_01/00.htm
・国税庁「令和8年度 法人税関係法令の改正の概要」(関連者間取引に係る書類の整理保存の特例の創設)
https://www.nta.go.jp/publication/pamph/hojin/kaisei_gaiyo2026/pdf/A.pdf
(最終確認日:2026年9月30日)
熊坂開基税理士事務所スタッフ:熊倉佑菜
簿記2級保持、税理士試験勉強中
更新日:2026年9月30日
※本記事は一般的な情報提供を目的としたものであり、個別の税務判断については、必ず所轄の税務署または税理士にご確認ください。
また、本記事は執筆時点で公表されている情報にもとづいており、その後の法改正・制度変更等により内容が変更・修正される場合があります。本記事の内容を利用したことにより生じたいかなる損害についても、当事務所は責任を負いかねますので、あらかじめご了承ください。
※記事中の具体例に出てくる会社名・株の割合・金額は、すべて説明のための架空のものです。