まずは無料相談で
お悩みをお聞かせください。
初回相談は無料です。
お気軽にお問い合わせください。
税務・経営のプロフェッショナルが、
貴社の課題解決をサポートいたします。
初回相談は無料です。
お気軽にお問い合わせください。
税務・経営のプロフェッショナルが、
貴社の課題解決をサポートいたします。

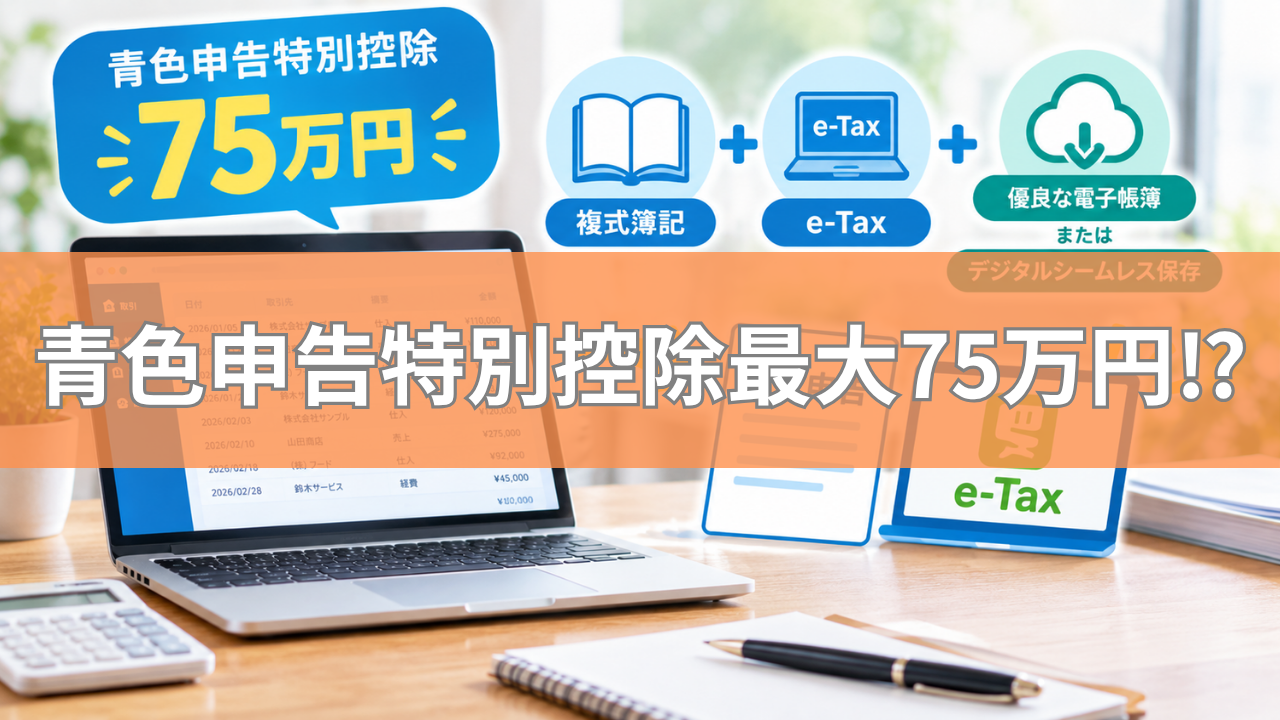
令和9年分の所得税から、個人事業主や不動産オーナーが使える「青色申告特別控除」の上限が、65万円から75万円に上がります。
ただ、国税庁の案内を読むと「優良な電子帳簿」「デジタルシームレス保存」という聞き慣れない言葉が出てきて、「結局、何をすればいいの?」と感じた方も多いのではないでしょうか。
この記事では、国税庁の資料と法令をもとに、75万円を受けるために何をすればいいのかを、できるだけ短くまとめました。
・令和9年分から、青色申告特別控除の上限は75万円。一方、紙で申告すると10万円に下がります。
・75万円には「複式簿記」「e-Tax」に加えて、「優良な電子帳簿」か「デジタルシームレス保存」のどちらかが必要です。
・優良な電子帳簿は、対応した会計ソフトで設定をして、1月1日から記帳すれば作れます。令和8年のうちに準備しましょう。
(出典:e-Gov法令検索「租税特別措置法」第25条の2、国税庁「75万円の青色申告特別控除を受けるためには・・・」)
控除額は、「帳簿のつけ方」と「申告のしかた」の組み合わせで決まります。いちばん大きな変化は、e-Taxを使わないと、複式簿記でも10万円しか受けられなくなることです。
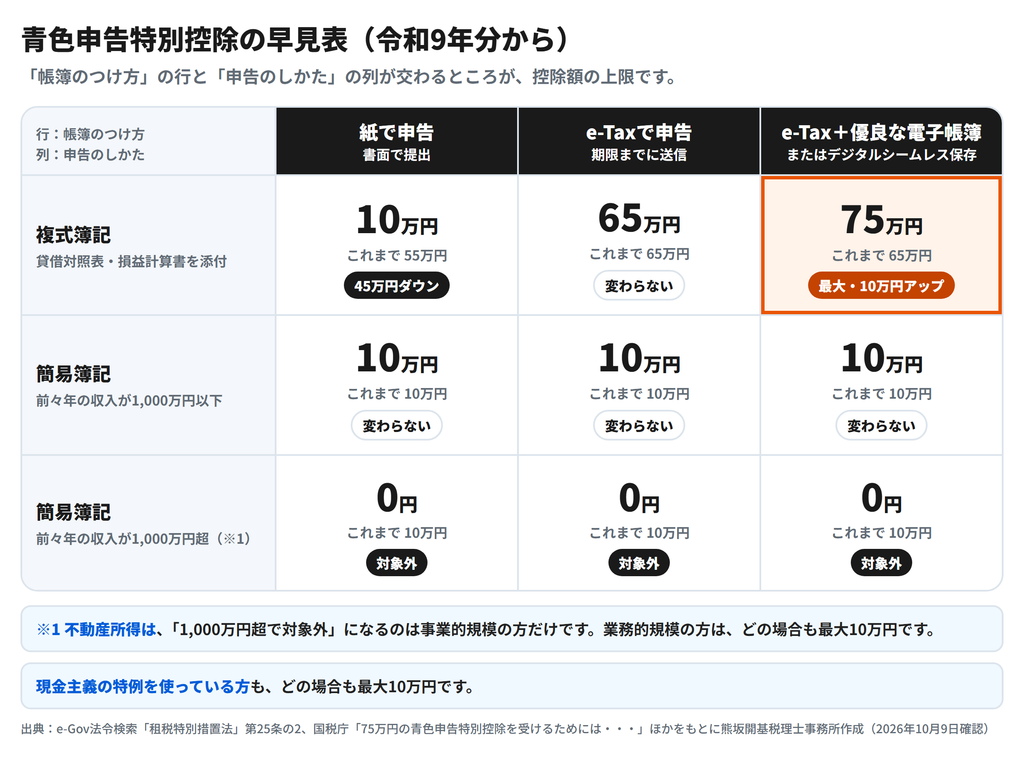
この見直しは令和8年度の税制改正で決まりました。改正後の租税特別措置法第25条の2は、令和9年1月1日から施行されます(所得税法等の一部を改正する法律・令和8年法律第12号)。
結論からいうと、次の4つをすれば、優良な電子帳簿として扱われます。
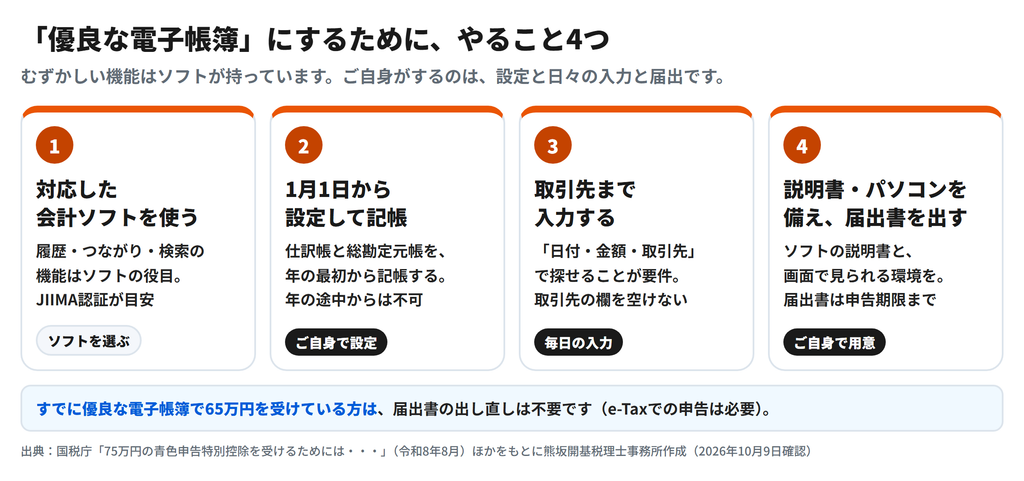
優良な電子帳簿には、「訂正・削除の履歴が残る」「帳簿どうしのつながりが確かめられる」「日付・金額・取引先で検索できる」といった機能が必要です(国税庁「75万円の青色申告特別控除を受けるためには・・・」)。これはソフトの機能なので、ご自身で作り込む必要はありません。
ソフト選びの目安になるのが、公益社団法人日本文書情報マネジメント協会(JIIMA)の認証です。国税庁の資料では、JIIMAの認証を受けた「電子帳簿ソフト」は、優遇措置を受けるための機能の要件を満たしているとされています。ただし国税庁は、そのソフトがご自身の作る帳簿に対応しているかも別に確かめるよう案内しています。
当事務所では、freee会計やマネーフォワード クラウドをおすすめしています。どちらも、JIIMAの「電子帳簿ソフト法的要件認証」を受けたソフトとして、JIIMAの認証製品一覧に載っています(2026年10月14日確認)。
対象になるのは、仕訳帳と総勘定元帳です。この2つを、その年の最初(個人事業主の場合、原則1月1日)から要件を満たした状態で記帳する必要があります。
ソフトによっては、履歴を残す機能を「ONにする」設定が必要で、年の途中からONにしても、さかのぼって履歴は残りません。令和9年分で75万円を受けたい場合は、令和9年の最初の取引を入力する前に設定を済ませておきましょう。
検索の要件は「日付・金額・取引先」です。ソフトが検索できても、取引先が入力されていなければ探せません。日々の入力で、取引先の欄を空けないようにしましょう。
一方で、取引のたびに取引先を入力するのは手間がかかります。その手間をかけたくない方は、無理に75万円を目指さず、65万円(複式簿記+e-Tax)を選ぶほうが向いている場合もあります。65万円には、優良な電子帳簿の要件(取引先での検索など)はありません。75万円との差は、所得から差し引ける金額で10万円です。
ソフトの説明書(システムの概要書など)と、帳簿を画面で見られるパソコンやディスプレイを備えておくことも要件です。そのうえで、適用を受ける年分の確定申告期限までに、届出書を税務署に出します(令和9年分なら令和10年3月15日まで)。
すでに「優良な電子帳簿の保存」で65万円の控除を受けている方は、届出書を出し直す必要はありません。
デジタルシームレス保存とは、請求書や入出金の「データ」を自動で保存し、そのまま帳簿に自動でつなぐ仕組みのことです。紙や手入力をはさまずに、取引から帳簿までをデータでつなぐので「シームレス(つなぎ目がない)」と呼ばれています(国税庁「新設された制度に対応した販売管理・会計ソフト等のイメージ」)。
デジタルシームレス保存は「取引データの受け取り方」から変える方法で、取引先とのデジタルインボイスのやり取りや、対応したシステムが必要です。
そのため、多くの個人事業主の方は『優良な電子帳簿』を選択されると思います。
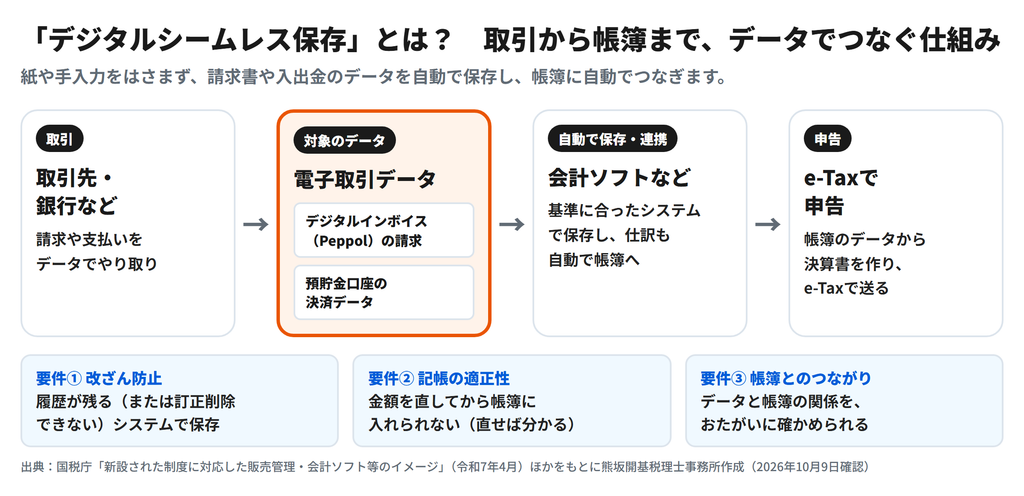
対象は、次のどちらかのデータです。
・デジタル庁が管理する仕様で送受信されたデジタルインボイス(「Invoice JP PINT」または「JP Self-Billing」。一般に「Peppol(ペポル)」と呼ばれる仕組みで送られる請求書データ)
・銀行など預貯金口座の決済データ
これらのデータを、国税庁長官が定める基準に合ったシステムで、「改ざんされないように保存する」「金額を直してから帳簿に入れられないようにする(または直したことが分かるようにする)」「データと帳簿のつながりを確かめられるようにする」という3つの要件を満たして保存します。
どちらか一方を満たせば、75万円の対象になります。
優良な電子帳簿は「帳簿の側」で要件を満たす方法で、会計ソフトの機能と設定で対応できます。
デジタルシームレス保存で受ける場合も、届出書を確定申告期限までに出します。また、電子取引データの保存の要件を満たしていることが前提です。
いまの状況ごとに、令和9年1月1日までにしておくことをまとめました。
【表】
いまの状況|令和9年1月1日までにすること
e-Taxで申告して65万円を受けている|会計ソフトで優良な電子帳簿の設定をする(届出書は申告期限までに)
優良な電子帳簿で65万円を受けている|e-Taxで申告できるようにする(届出書の出し直しは不要)
紙で申告して55万円を受けている|e-Taxの準備と、優良な電子帳簿の設定の両方をする
簡易簿記で10万円を受けている|まず複式簿記に切り替える(会計ソフトの利用が便利です)
※ここからは、説明のための架空の例です。
個人事業主のAさん(架空)は、会計ソフトで複式簿記の帳簿をつけ、e-Taxで申告して65万円の控除を受けています。
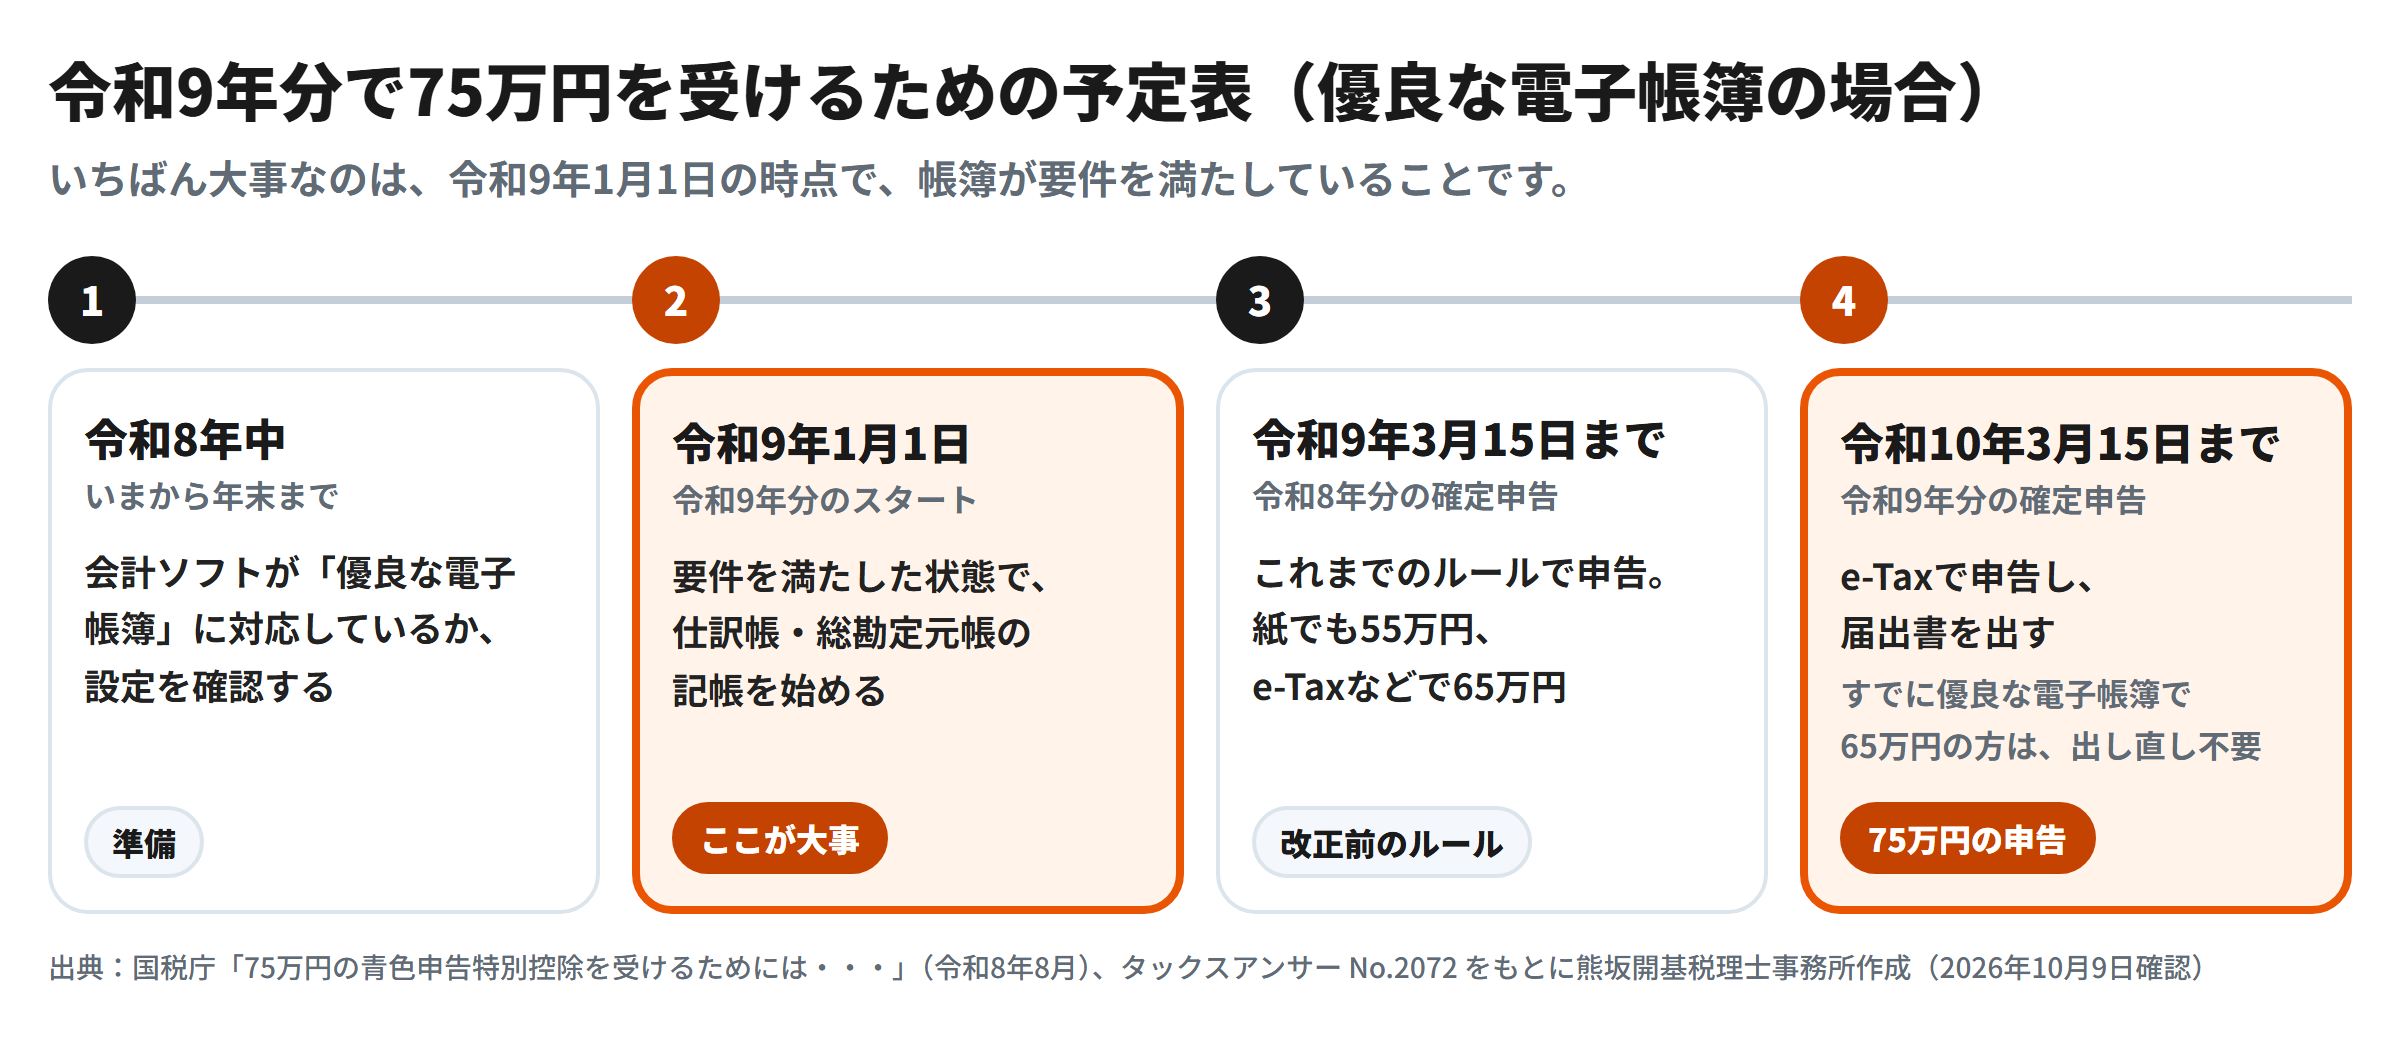
Aさんは、令和8年12月までに会計ソフトで優良な電子帳簿の設定をし、令和9年1月1日から取引先まで入力して記帳します。そして令和10年3月15日までに、e-Taxで令和9年分を申告し、届出書を出します。これで、控除の上限が65万円から75万円になります。
会計ソフトごとの設定方法は、下のボタンから小冊子(PDF)をダウンロードしてご覧ください
次の方は、75万円の対象外になるか、控除が下がります。
・現金主義の特例を使っている方:65万円・75万円は受けられません(最大10万円)
・不動産の貸付けが事業的規模でない方:複式簿記とe-Taxでも最大10万円です(目安は、アパートなどはおおむね10室以上、一戸建てはおおむね5棟以上)
・簡易簿記で、前々年の収入が1,000万円を超える方:令和9年分から10万円の控除も受けられません(不動産所得は事業的規模の方のみ)
・年の途中から優良な電子帳簿にした方:その年は75万円の要件を満たせません
・令和9年分から上限は75万円。紙で申告すると10万円になります。
・75万円には「複式簿記+e-Tax」と、「優良な電子帳簿」か「デジタルシームレス保存」が必要です。
・優良な電子帳簿は、対応ソフトで設定し、1月1日から取引先まで入力して記帳し、届出書を出せば作れます。
お使いの会計ソフトの設定がよく分からない、ご自身が対象になるか判断に迷う、という場合は、お気軽に当事務所までご相談ください。
これまでのルールのままです。紙で申告しても、要件を満たせば55万円を受けられます。75万円は令和9年分からです。
受けられません。仕訳帳と総勘定元帳は、その年の最初(個人事業主の場合、原則1月1日)から要件を満たしている必要があります。
出せます。国税庁は、電子帳簿保存法関係の届出書の提出にe-Taxを使うよう案内しています。期限は、適用を受ける年分の確定申告期限(令和9年分なら令和10年3月15日)です。
受けられません。青色申告特別控除は、事業所得や不動産所得がある個人の所得税の制度です。
まず「所得税の青色申告承認申請書」を税務署に出します。期限は、青色申告をしようとする年の3月15日までです(その年の1月16日以後に新たに事業を始めたり、不動産の貸付けを始めたりした場合は、その日から2か月以内)。
・e-Gov法令検索「租税特別措置法」第25条の2(令和8年法律第12号による改正後。令和9年1月1日施行)
https://laws.e-gov.go.jp/law/332AC0000000026
・財務省「令和8年度税制改正の大綱(令和7年12月26日 閣議決定)」
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/20251226taikou.pdf
・国税庁「75万円の青色申告特別控除を受けるためには・・・」(令和8年8月)
https://www.nta.go.jp/taxes/shiraberu/shinkoku/kojin_jigyo/0026007-003_02.pdf
・国税庁「電子帳簿等保存制度を活用して、デジタル化をさらに進めてみませんか?」(令和8年6月)
https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/tokusetsu/pdf/0026006-122.pdf
・国税庁「新設された制度に対応した販売管理・会計ソフト等のイメージ」(令和7年4月)
https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/pdf/0025003-097_01.pdf
・国税庁「簡易簿記による10万円の青色申告特別控除を適用している皆様へ」(令和8年4月)
https://www.nta.go.jp/taxes/shiraberu/shinkoku/kojin_jigyo/0026004-012.pdf
・国税庁 タックスアンサー No.1373「事業としての不動産貸付けとそれ以外の不動産貸付けとの区分」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1373.htm
・国税庁「A1-8 所得税の青色申告承認申請手続」
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/09.htm
・公益社団法人日本文書情報マネジメント協会(JIIMA)「電子帳簿ソフト法的要件認証製品一覧」(2026年10月14日確認)
https://www.jiima.or.jp/certification/denshichoubo_soft/list/
(最終確認日:2026年10月14日)
熊坂開基税理士事務所スタッフ:熊倉佑菜
簿記2級保持、税理士試験勉強中
更新日:2026年10月14日
※本記事は一般的な情報提供を目的としたものであり、個別の税務判断については、必ず所轄の税務署または税理士にご確認ください。
また、本記事は執筆時点で公表されている情報にもとづいており、その後の法改正・制度変更等により内容が変更・修正される場合があります。本記事の内容を利用したことにより生じたいかなる損害についても、当事務所は責任を負いかねますので、あらかじめご了承ください。
※記事中の具体例に出てくる人物・日付・金額は、説明のための架空のものです。