まずは無料相談で
お悩みをお聞かせください。
初回相談は無料です。
お気軽にお問い合わせください。
税務・経営のプロフェッショナルが、
貴社の課題解決をサポートいたします。
初回相談は無料です。
お気軽にお問い合わせください。
税務・経営のプロフェッショナルが、
貴社の課題解決をサポートいたします。

令和8年9月15日、飲食料品の消費税率を、令和9年4月1日から2年間、8%から1%に引き下げる改正案が閣議決定されました。同じ日に中小企業庁は、レジを新しい税率に対応させるための補助金の特例「事前着手制度」を発表しています。
「レジの設定を変えないといけないけれど、費用はどのくらいかかるのか」「補助金の申請を待っていたら、4月に間に合わないのでは」と心配されている、スーパー・食品の小売店・テイクアウトのある飲食店などの経営者の方も多いのではないでしょうか。
この記事では、中小企業庁・経済産業省・国税庁が公表している資料にもとづいて、レジ改修に使える補助金の内容と、先にレジを入れてあとから申請できる「事前着手制度」のしくみを、架空のお店の数字でわかりやすく解説します。なお、消費税率の引下げは閣議決定された改正案の段階で、法案が国会で可決・成立した場合に実施されます。補助金も、細かい決まり(公募要領)はまだ公表されていません(令和8年10月7日時点)。
・レジを新しい税率(1%)に対応させるため、「デジタル化・AI導入補助金」で、スマートレジの導入やPOSレジの改修が支援されます。
・令和8年9月15日以降にレジの導入・改修をしておけば、あとから補助金を申請できる「事前着手制度」が設けられました。申請の受付は令和9年1月〜3月の予定です(調整中)。
・ソフトウェアなどは最大350万円、補助率は50万円以下なら3/4(小規模事業者は4/5)、50万円〜350万円は2/3です。タブレットやレジ本体は最大20万円・補助率1/2です。
・事務局に登録された製品であることが前提で、契約・納品・支払いの書類はすべてとっておく必要があります。細かい条件は、これから公表される公募要領で確かめましょう。
(出典:中小企業庁「変化の時代に対応できるスマートレジの導入支援(事前着手制度)」(令和8年9月15日))
令和9年4月1日から、レジで売る飲食料品の税率が8%から1%に変わる予定だからです。レジの税率の設定や、インボイスに書く税率・税額を変える必要があります。
国税庁のパンフレットには「令和9年4月1日から令和11年3月31日までの2年間、飲食料品に係る消費税率が1%(国・地方合計)に引き下げられます。」と書かれています。また、インボイスについては、飲食料品の販売を行った場合「インボイスには適用税率1%とその消費税額等を記載します」とされています。
1%になる飲食料品の範囲は、いまの軽減税率(8%)の対象と同じで、お酒と外食(店内飲食)は含まれません。そのため、店内飲食(10%)と持ち帰り(1%)の両方があるお店では、レジで2つの税率を正しく分ける必要があります。
さらに、この引下げは2年間の予定で、令和11年4月1日からは8%に戻ります。閣議決定された大綱でも、レジの改修を行う中小企業などへの支援とあわせて、「緊急時における消費税率の変更に柔軟に対応できるシステムの普及促進を図る」とされています。
飲食店の場合に、決算で納める消費税がどう変わるかは、こちらの記事で解説しています。
【消費税が下がるのに、飲食店は決算で払う消費税が増える?仕入れ値しだいで利益も減るしくみとは】
中小企業庁の「デジタル化・AI導入補助金」の中に、消費税率の引下げに向けた支援が設けられました。「スマートレジ類型」と「POSレジ類型」の2つがあります。
中小企業庁の発表には、「従来型のレジからスマートレジの導入やPOSレジ等の改修により、新しい税率に対応できるよう支援を行います」と書かれています。
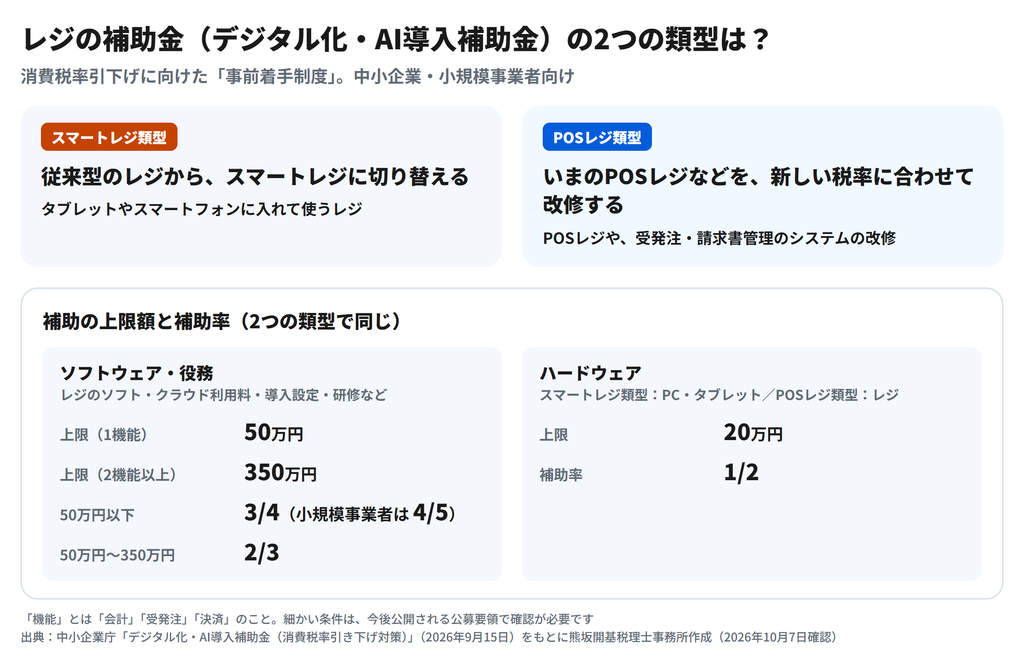
従来型のレジから、スマートレジに切り替えるときに使う類型です。中小企業庁のチラシでは、スマートレジは「タブレットやスマートフォン等の汎用端末にインストールされて利用されるレジ」と説明されています。
補助の対象は、スマートレジのソフトの購入費やクラウド利用料、導入設定・マニュアル作成・導入研修・保守サポート、それにPC・タブレットの購入費です。受発注システム・請求書管理システムの改修費も対象に挙げられています。
いま使っているPOSレジなどを、新しい税率に合わせて改修するときに使う類型です。
補助の対象は、POSレジ・受発注・請求書管理などのシステムの改修費、POSレジシステムの購入費やクラウド利用料、導入設定などの役務、それにレジの購入費です。
ソフトウェアと役務(導入設定など)は、機能の数によって上限が変わり、最大350万円です。ハードウェアは最大20万円です。上限額と補助率は、2つの類型で同じです。
【表】
対象の費用|補助の上限額|補助率
ソフトウェア・役務(1機能)|50万円|50万円以下:3/4(小規模事業者は4/5)
ソフトウェア・役務(2機能以上)|350万円|50万円以下:3/4(小規模事業者は4/5)、50万円〜350万円:2/3
ハードウェア(PC・タブレット、レジ)|20万円|1/2
ここでいう「機能」とは、「会計」「受発注」「決済」のことです。たとえば、会計と決済の2つの機能があるレジなら、上限は350万円になります。
あります。経済産業省が、飲食料品を扱う小売業者のうち、中小企業にあたらない「中堅企業」向けに、POSレジシステムや基幹システムの改修を支援する制度を設けています。
経済産業省の発表では、補助の対象は次の要件をすべて満たす中堅企業(中小企業を除く)とされています。
・飲食料品を取り扱っている小売業者であること
・常時使用する従業員の数が2,000人以下であること
・みなし大企業の要件に合致しないこと
・直近の財務諸表上、自己資本比率が40%未満であること
補助の上限は1社あたり2,500万円、補助率は1/3です。こちらも、令和8年9月15日以降に改修に着手し、あとから申請できる特例的な制度とされています。
受けられる予定です。令和8年9月15日以降に、補助の対象となるスマートレジの導入やPOSレジの改修をしておき、あとから補助金を申請できる特例的な制度です。
令和9年4月の税率の変更に、レジの準備が間に合うようにするための制度です。中小企業庁のチラシには、「9月15日以降、事前に補助対象となるスマートレジの導入やPOSレジの改修等を行っていただき、事後に補助金申請ができる特例的な制度です。」と書かれています。
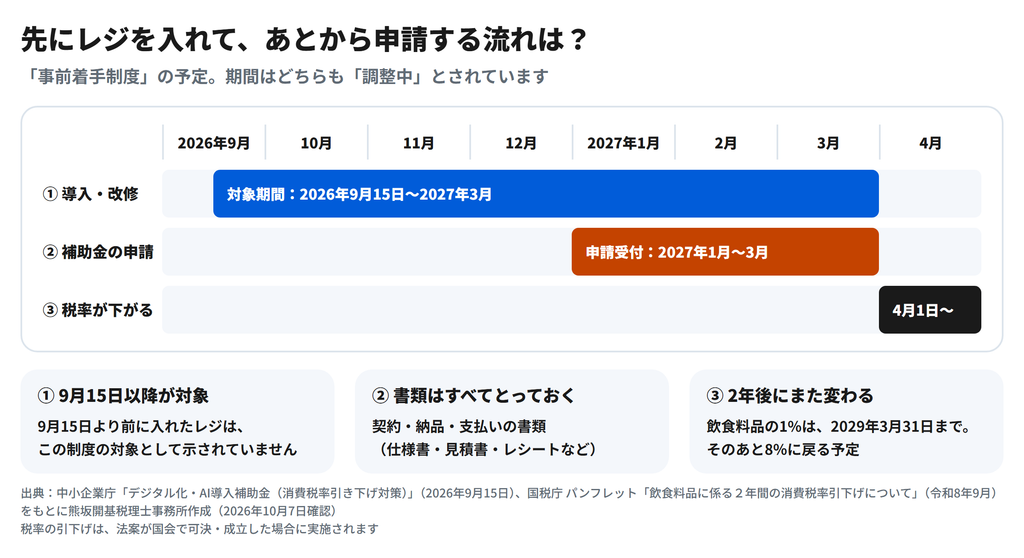
レジの導入・改修の対象期間は、令和8年9月15日から令和9年3月まで、補助金の申請受付は令和9年1月から3月までの予定です。どちらも「調整中」とされており、変わる可能性があります。
【表】
項目|期間(予定)
レジの導入・改修の対象期間|令和8年(2026年)9月15日〜令和9年(2027年)3月(調整中)
補助金の申請受付期間|令和9年(2027年)1月〜3月(調整中)
飲食料品の税率が1%になる期間|令和9年(2027年)4月1日〜令和11年(2029年)3月31日
中小企業庁のチラシには、次の4つの留意点が挙げられています。
・事務局にあらかじめ登録されているスマートレジ・POSレジなどの製品が対象です。登録されていない製品を入れても、補助の対象になりません。
・改修費や役務費については、複数の見積もりが必要になる場合があります。
・あとから申請するため、契約・納品・支払いに関するすべての書類(仕様書・見積書・レシートなど、取引を証明できる書類)をとっておく必要があります。
・細かい条件は、後日、事務局のホームページに公募要領が掲載されます。変わる可能性があるため、申請の前に必ず公募要領を確認するよう案内されています。
先に入れたレジが補助の対象になるかどうかは、最後は公募要領の条件と審査で決まります。「先に入れれば必ず補助が出る」というものではない点に注意しましょう。
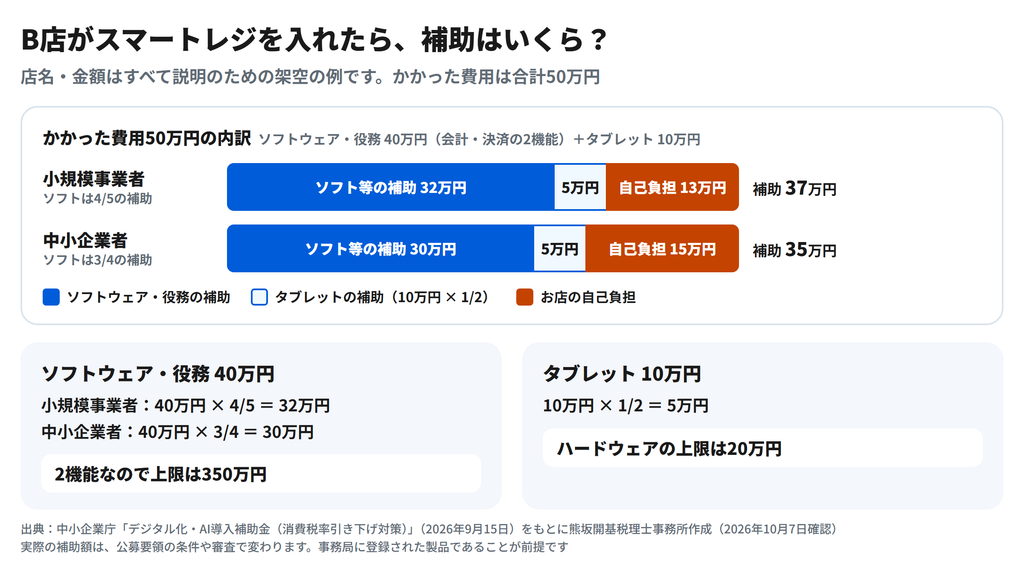
架空の食品店「B店」で計算してみます。店名と金額は、すべて説明のための架空の例です。
B店(架空の例)
・いまは従来型のレジを使っていて、スマートレジ類型でスマートレジに切り替える
・ソフトウェア・役務(会計・決済の2機能、導入設定を含む):40万円
・タブレット:10万円
・事務局に登録された製品を使い、令和8年9月15日以降に契約・導入する
【表】
|小規模事業者の場合|中小企業者の場合
ソフトウェア・役務 40万円|40万円 × 4/5 = 32万円|40万円 × 3/4 = 30万円
タブレット 10万円|10万円 × 1/2 = 5万円|10万円 × 1/2 = 5万円
補助の合計|37万円|35万円
B店の自己負担|13万円|15万円
チラシでは、補助率が50万円以下は3/4(小規模事業者は4/5)、50万円〜350万円は2/3と示されていますが、50万円をこえたときの計算のしかたは、公募要領が公表されてから確かめる必要があるためです。この例では、どちらの読み方でも答えが同じになるよう、50万円以下にしています。
また、どのような事業者が「小規模事業者」にあたるか、金額が税抜きか税込みかといった細かい条件も、公募要領で確かめる必要があります。
令和9年4月に間に合わせるため、次のことを早めに確認しておくことをおすすめします。
・レジの会社に確かめる:いま使っているレジが、税率1%に対応できるか。改修が必要なら、費用と時期はどのくらいか
・製品が登録されているか確かめる:入れようとしているスマートレジ・POSレジが、補助金の事務局に登録されている製品か(レジの会社に確認できます)
・見積もりをとる:改修費や役務費は複数の見積もりが必要になる場合があるため、2社以上から見積もりをとっておくと安心です
・書類をとっておく:仕様書・見積書・契約書・納品書・請求書・領収書やレシートなど、取引の書類をすべて保管する
・公募要領を確認する:公表されたら、自分のお店が対象になるか、補助額はいくらかを確かめる
あわせて、値札の表示も準備が必要です。国税庁のパンフレットでは、すぐに値札を貼り替えるのが難しい事情がある場合、令和9年2月1日から5月31日までの間は、実際の支払額と誤認させない掲示などをすることを条件に、税率8%または1%での税込価格の表示が認められるとされています。
・令和9年4月1日から2年間、飲食料品の消費税率が1%に下がる予定で、レジの税率の設定やインボイスの記載を変える必要がある(まだ法律として成立していない)
・「デジタル化・AI導入補助金」で、スマートレジの導入(スマートレジ類型)や、POSレジの改修(POSレジ類型)が支援される
・ソフトウェア・役務は最大350万円、補助率は50万円以下なら3/4(小規模事業者は4/5)、50万円〜350万円は2/3。ハードウェアは最大20万円・1/2
・令和8年9月15日以降に導入・改修すれば、あとから申請できる「事前着手制度」がある。申請受付は令和9年1月〜3月の予定
・登録された製品であること、書類をすべてとっておくことが前提。細かい条件は公募要領で確かめる
補助金の公募要領を待ちながらも、レジの会社への確認や見積もりは早めに進めておくことが大切です。
「うちのお店のレジは対応が必要か」「補助金を使ったときの経理や消費税の処理はどうなるか」など、判断に迷う場合は、お気軽に当事務所にご相談ください。
消費税率の引下げは、令和8年9月15日に閣議決定された改正案の段階で、法案が国会で可決・成立した場合に実施されます。補助金の事前着手制度は中小企業庁が発表していますが、細かい条件を定めた公募要領は、令和8年10月7日時点でまだ公表されていません。
中小企業庁の発表では、事前着手制度の対象は「9月15日以降」に行ったスマートレジの導入やPOSレジの改修等とされています。それより前に買ったレジがどう扱われるかは示されていないため、公募要領で確かめる必要があります。
なりません。中小企業庁のチラシでは、あらかじめ事務局に登録されているスマートレジ・POSレジ等の製品が対象とされています。買う前に、レジの会社に登録されている製品かどうかを確かめましょう。
申請の受付は、令和9年1月から3月までの予定です(調整中)。レジの導入・改修は先に行い、あとから申請する流れになります。
契約・納品・支払いに関するすべての書類です。中小企業庁のチラシでは、例として仕様書・見積書・レシートなど、取引を証明できる書類が挙げられています。改修費や役務費は複数の見積もりが必要になる場合もあります。
店内飲食は10%のままで、税率は変わりません。ただし、持ち帰りや出前がある場合は、その分が1%に下がるため、レジで税率を分けられるかの確認が必要です。補助の対象になるかどうかは、公募要領で確かめましょう。
・中小企業庁「変化の時代に対応できるスマートレジの導入支援(事前着手制度)」(令和8年9月15日)
https://www.chusho.meti.go.jp/keiei/gijut/2026/260915001.html
・中小企業庁 チラシ「デジタル化・AI導入補助金(消費税率引き下げ対策)」(令和8年9月15日)
https://www.chusho.meti.go.jp/pamflet/support/hojyokin/digital_ai_shohizei.pdf
・中小企業デジタル化・AI導入支援事業事務局「変化の時代に対応できるスマートレジの導入(事前着手制度)を行います」(令和8年9月24日)
https://it-shien.smrj.go.jp/news/40184
・経済産業省「飲食料品消費税率の臨時的な引下げに関する対応について」(令和8年9月15日)
https://www.meti.go.jp/policy/economy/distribution/260915_shohizeitaiou.html
・国税庁・財務省「消費税率引下げ特設サイト」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/zeiritsuhikisage.htm
・国税庁 パンフレット「飲食料品に係る2年間の消費税率引下げについて」(令和8年9月)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026008-127_pamphlet.pdf
・内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)
https://www.cas.go.jp/jp/seisaku/shouhizei_zeigakukoujo/pdf/sankou4.pdf
(最終確認日:2026年10月7日)
熊坂開基税理士事務所スタッフ:熊倉佑菜
簿記2級保持、税理士試験勉強中
更新日:2026年10月7日
※本記事は一般的な情報提供を目的としたものであり、個別の税務判断については、必ず所轄の税務署または税理士にご確認ください。
また、本記事は執筆時点で公表されている情報にもとづいており、その後の法改正・制度変更等により内容が変更・修正される場合があります。本記事の内容を利用したことにより生じたいかなる損害についても、当事務所は責任を負いかねますので、あらかじめご了承ください。
※記事中の具体例に出てくる店名・金額は、すべて説明のための架空のものです。